
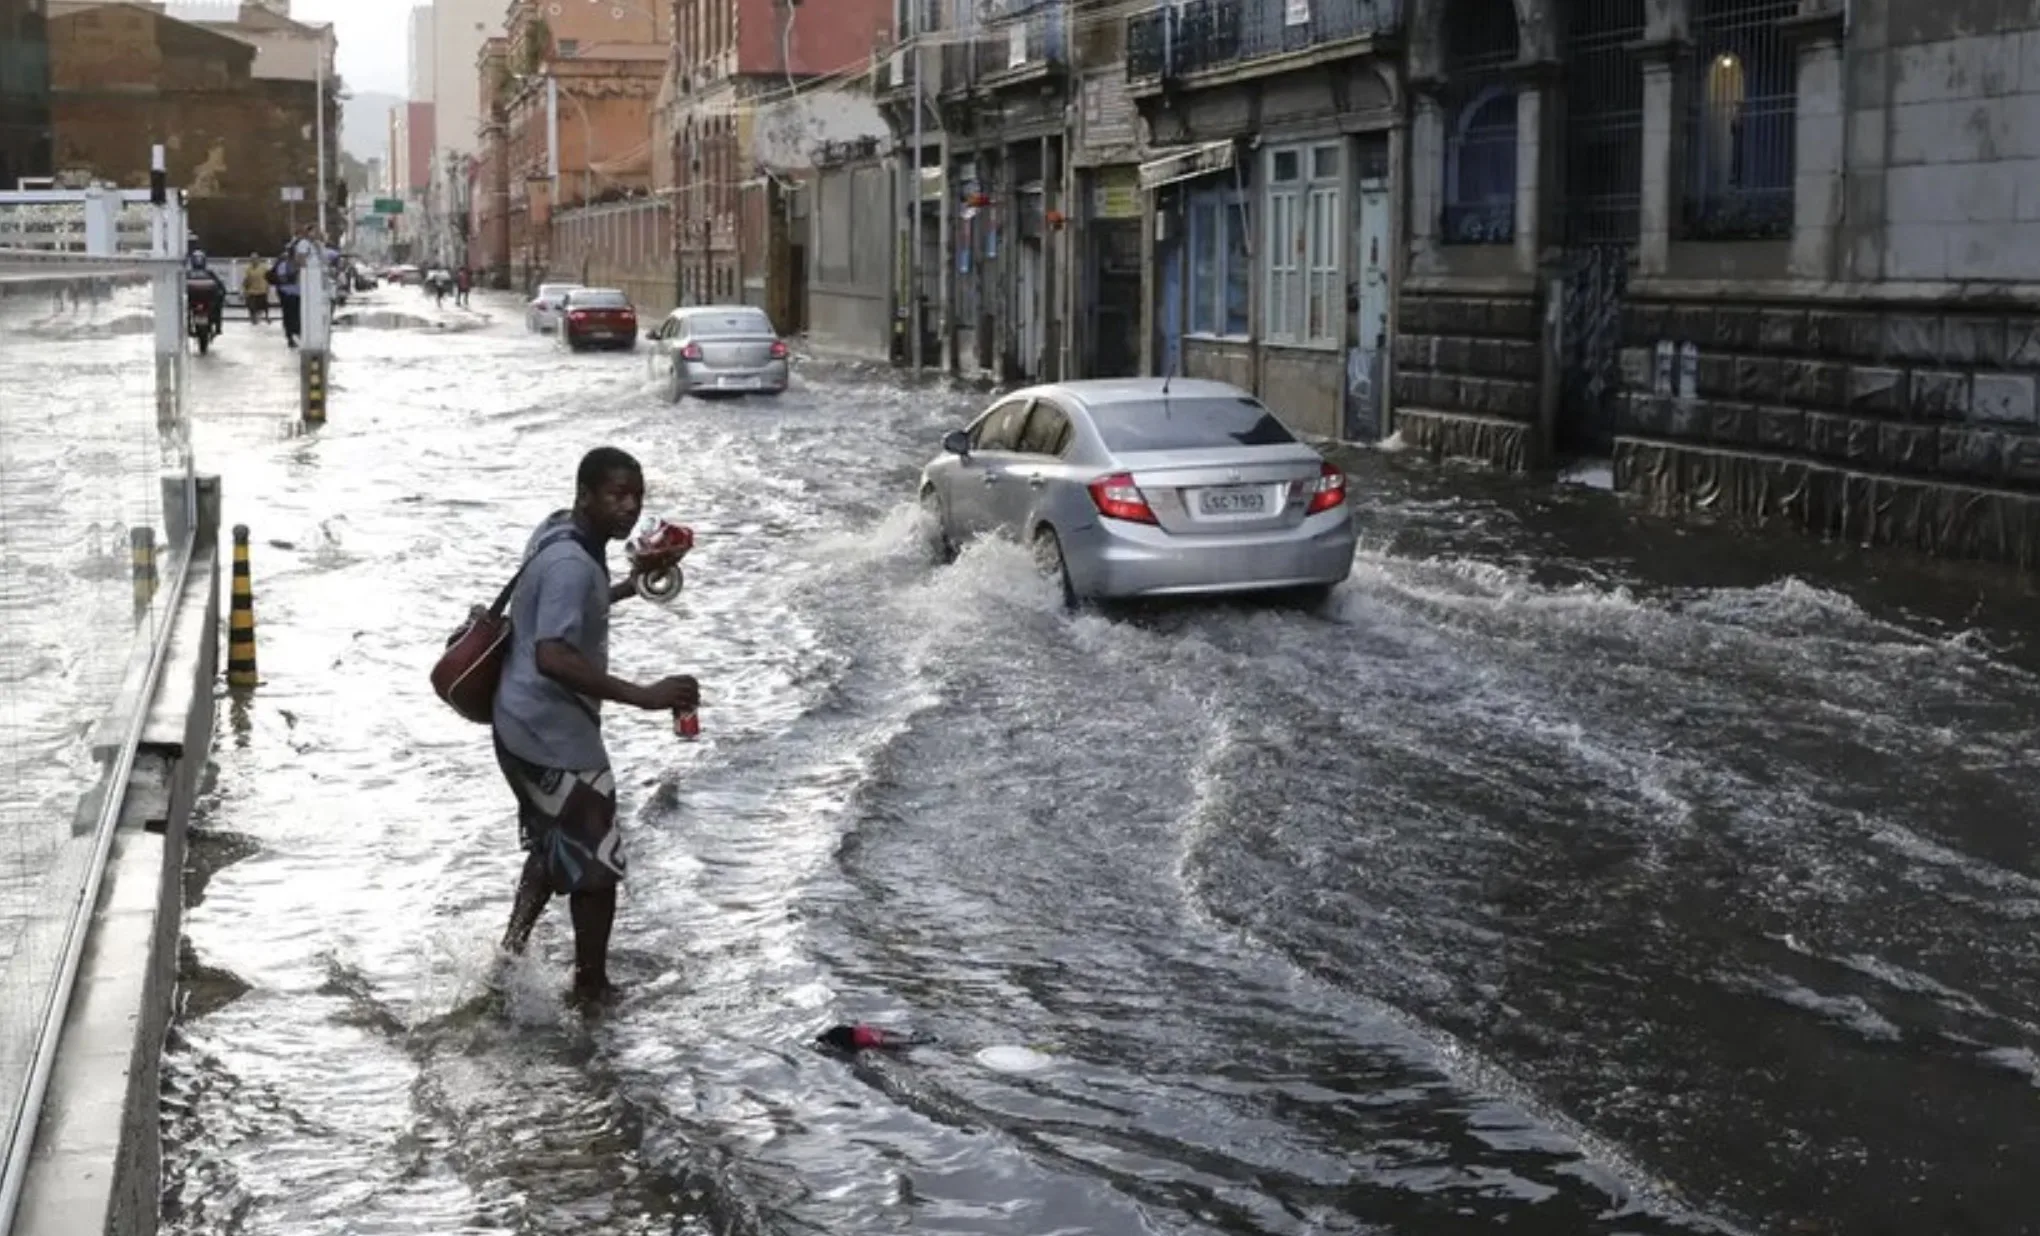
“O El Niño não aumenta o seguro automaticamente, mas pode elevar o risco de enchentes e outros danos. O motorista deve conferir se a apólice cobre eventos climáticos e quais são os limites de indenização”, explica Carlos Silva, corretor de segurosUma enchente pode destruir um carro em poucos minutos. Com a possibilidade de intensificação do El Niño no Brasil, motoristas também precisam ficar atentos a outra consequência das chuvas fortes: o seguro do automóvel pode ficar mais caro, dependendo da região e dos riscos considerados pela seguradora.
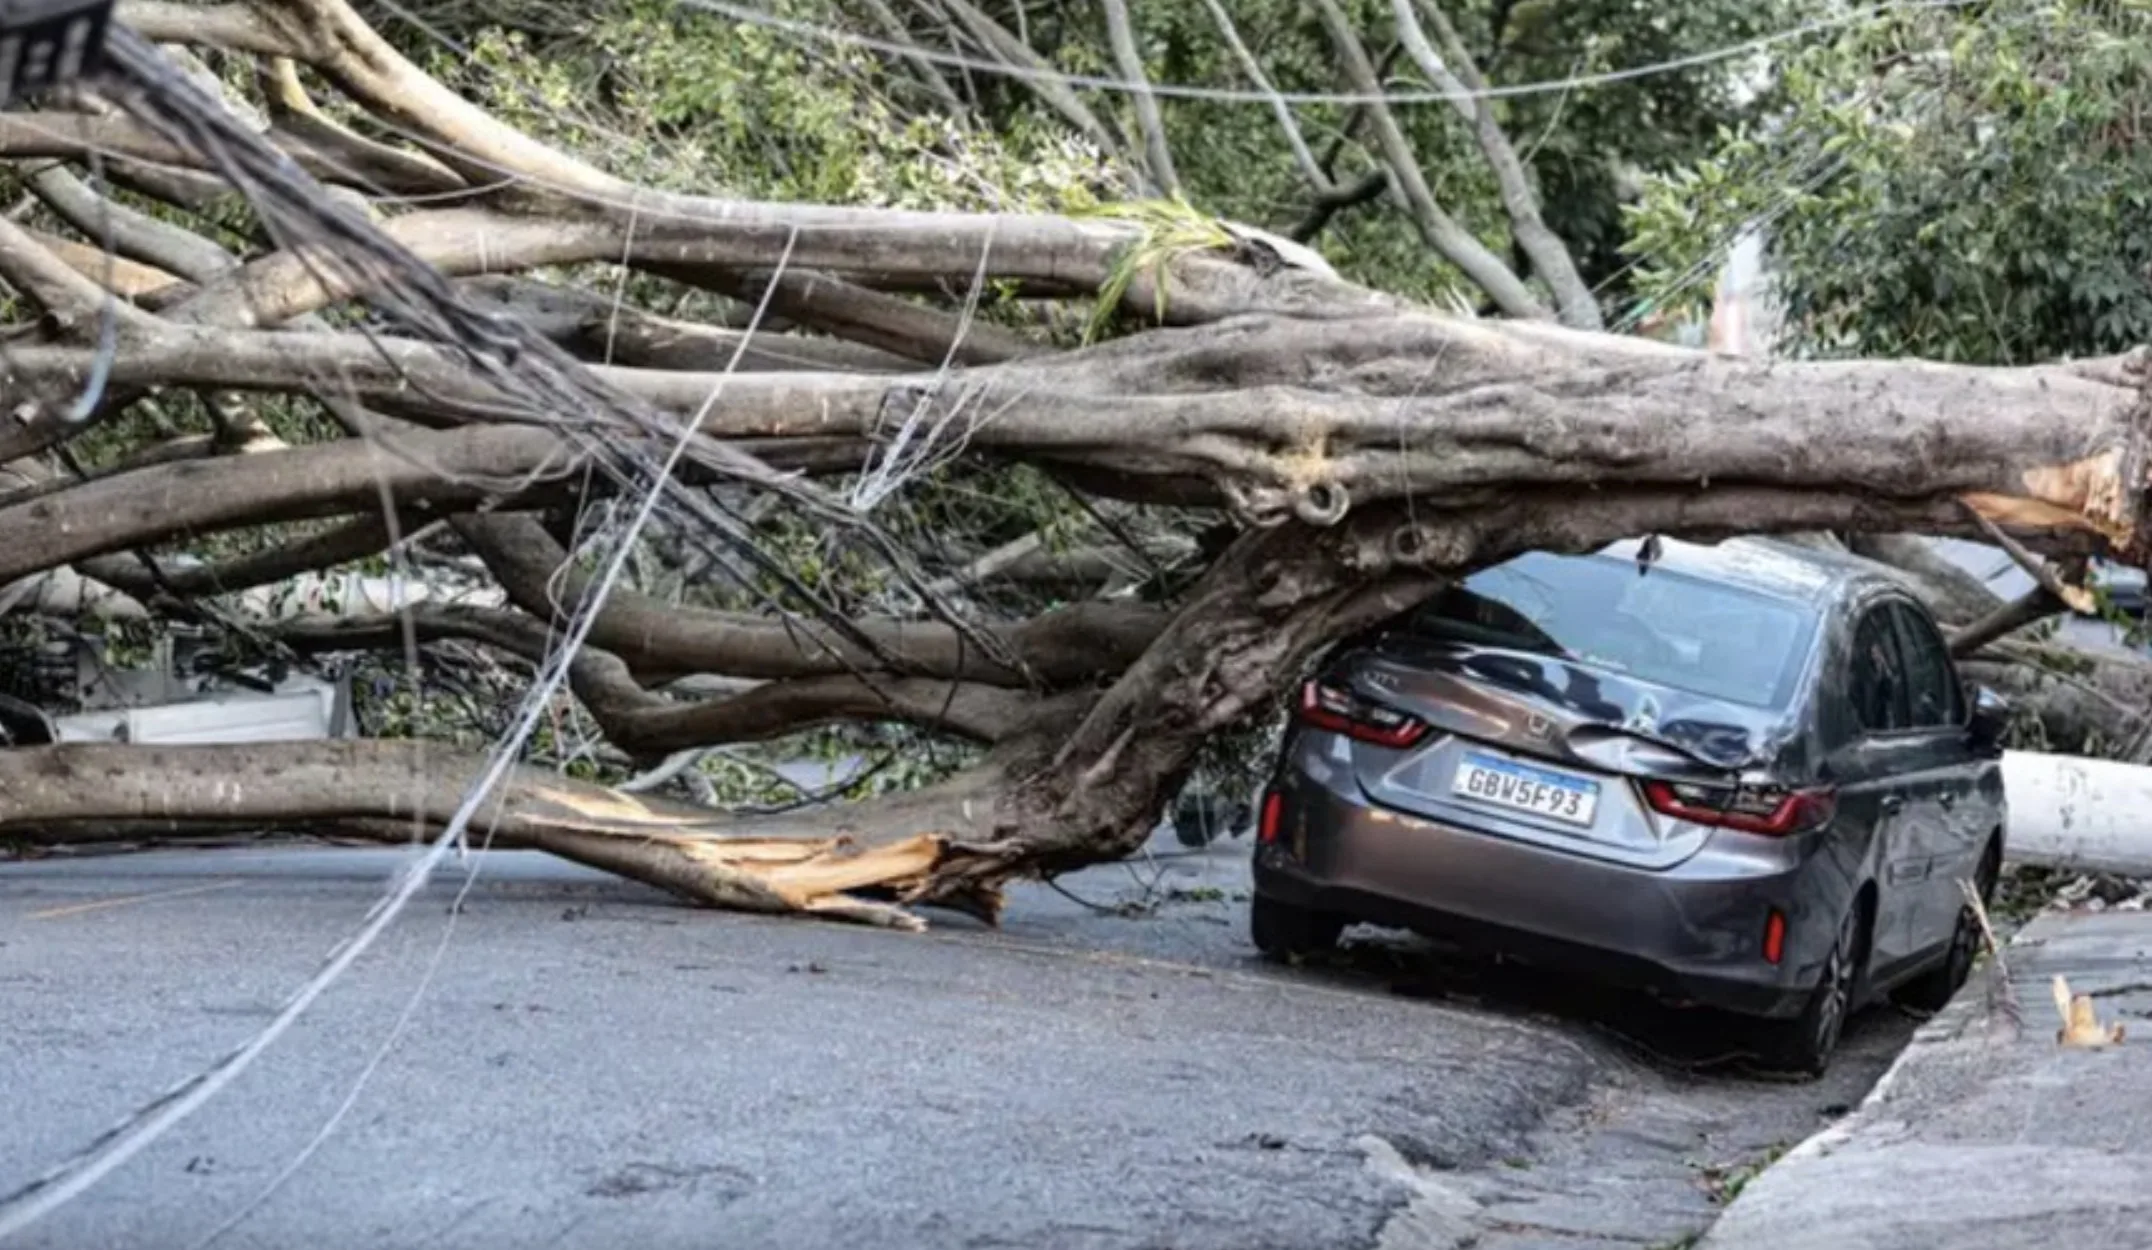
O fenômeno climático pode aumentar a exposição dos veículos a alagamentos, tempestades de granizo e quedas de árvores. Esses eventos provocam danos que podem exigir reparos caros ou até levar à perda total do automóvel.
Por que o El Niño pode afetar o seguro de carro?
O El Niño ocorre quando as águas da superfície do Oceano Pacífico ficam mais quentes que o normal durante um período prolongado. Esse aquecimento altera a circulação da atmosfera e pode mudar a intensidade e a duração das chuvas em diferentes países.
No Brasil, seus efeitos podem ser sentidos especialmente no Centro-Sul, onde o aumento das chuvas deixa veículos mais expostos a enchentes e outros danos causados pelo mau tempo.
A Organização Meteorológica Mundial (OMM) apontou, no início de setembro, a possibilidade de maior intensidade do fenômeno no último trimestre de 2026. Os efeitos, porém, variam entre as regiões, e outros eventos atmosféricos podem enfraquecer ou impedir a formação de tempestades.
O seguro de carro vai ficar mais caro?
Não existe um aumento automático do seguro por causa do El Niño. O preço depende de vários fatores, e a ocorrência de chuvas fortes, isoladamente, não determina um reajuste em todas as seguradoras.
Quando uma região registra mais enchentes, quedas de árvores e tempestades, cresce a possibilidade de indenizações. As seguradoras podem considerar esse histórico ao calcular o risco de proteger os veículos que circulam ou permanecem estacionados nesses locais.
“O El Niño não aumenta o seguro automaticamente, mas pode elevar o risco de enchentes e outros danos. O motorista deve conferir se a apólice cobre eventos climáticos e quais são os limites de indenização”, explica Carlos Silva, corretor de seguros.
O modelo e o valor do automóvel, sua utilização, o local de circulação, os registros de furto e roubo e os custos de manutenção também entram no cálculo. Por isso, dois motoristas podem receber propostas diferentes, mesmo quando possuem carros iguais.
Uma região muito afetada por eventos climáticos pode ter seu risco revisto pela seguradora, mas não é possível afirmar que o El Niño provocará aumento generalizado nas apólices.
Seguro cobre enchente, granizo e queda de árvore?
O preço não deve ser o único ponto de atenção na contratação. O motorista precisa verificar quais danos estão cobertos, principalmente se mora ou circula por locais sujeitos a alagamentos.
O seguro com cobertura compreensiva pode incluir proteção contra enchentes, granizo e quedas de árvores, conforme as condições previstas no contrato. Já uma apólice limitada a roubo e furto não oferece necessariamente indenização por danos causados por tempestades.
Antes de contratar ou renovar o seguro, é importante conferir os riscos cobertos, os limites de indenização, as exclusões e o valor da franquia, quantia que o proprietário pode precisar pagar em determinados reparos.
Um contrato mais barato pode deixar de fora justamente os danos que preocupam o motorista durante o período de chuvas. A proteção efetiva depende das coberturas contratadas, não apenas do nome do seguro ou do valor pago pela apólice.